Στην οικονομική αργκό ονομάζονται «bond vigilantes», οι εκδικητές-τιμωροί των ομολόγων. Η ελληνοποιημένη λέξη «βιτζιλάντης», από το αμερικανικό vigilante, που κι αυτό είναι δάνειο από τα ισπανικά, σπάνια ακούγεται στην καθομιλουμένη· προτιμάμε την «αυτοδικία». Σήμερα οι βιτζιλάντηδες – τιμωροί ομολόγων επιστρέφουν στην ευρωπαϊκή αγορά, βάζοντας στο στόχαστρο χώρες που κρίνουν δημοσιονομικά απείθαρχες. Σύμφωνα με ανάλυση των Financial Times, αυτή τη φορά οι χώρες που κινδυνεύουν περισσότερο δεν βρίσκονται στην περιφέρεια, αλλά στον πυρήνα της ευρωζώνης.
Οι bond vigilantes δεν κρατάνε περίστροφο, αλλά «σφάζουν» με μαζικά sell-off (φωτό: Ο Λι Βαν Κλιφ στην ταινία «Death Rides a Horse» – Wikimedia Commons)
Ποιοι είναι οι «τιμωροί ομολόγων»;
Ο όρος bond vigilantes – τιμωροί ομολόγων επινοήθηκε στις ΗΠΑ τη δεκαετία του 1980 για τους επενδυτές που, όταν κρίνουν ότι μια κυβέρνηση ξοδεύει περισσότερα από όσα αντέχει, πουλούν μαζικά τα ομόλογά της και ανεβάζουν το κόστος δανεισμού της.
Δεν είναι πολιτοφύλακες που περιπολούν τους δρόμους, ούτε κυνηγοί επικηρυγμένων. Είναι καθωσπρέπει επενδυτές και traders, που όμως, όταν αποφασίσουν να δράσουν συλλογικά, μετατρέπονται σε αδίστακτους τιμωρούς που θα τους ζήλευε και ο Λι Βαν Κλιφ, ο θρυλικός «κακός» των γουέστερν.
Η «άτακτη» χώρα βλέπει τα ομόλογά της να χάνουν αξία από το κύμα ρευστοποιήσεων (sell-off) και, θέλει δεν θέλει, πρέπει να βάλει τάξη στα δημοσιονομικά της, ακόμη και με σκληρή λιτότητα, για να δανειστεί ξανά με καλύτερους όρους.
Τα προηγούμενα χρόνια οι «τιμωροί» είχαν σχεδόν εξαφανιστεί, καθώς τα επιτόκια ήταν πολύ χαμηλά και οι κεντρικές τράπεζες αγόραζαν τεράστιες ποσότητες κρατικών ομολόγων. Αυτή η εποχή τελείωσε.
Σας θυμίζει κάτι; Πριν από 15 χρόνια στο έλεος των αγορών βρέθηκε η Ελλάδα, με τα ομόλογά της να υποβαθμίζονται σε «junk» (σκουπίδια), όπου έμειναν για περίπου 13 χρόνια. Τότε ακόμη και τα μικρά παιδιά ήξεραν λέξεις όπως spread και μονάδες βάσης. Δεν καταλάβαιναν τι σημαίνουν, ήταν όμως σίγουρα κάτι κακό, αφού λίγο μετά έβλεπαν τους γονείς τους να φτωχαίνουν, να χάνουν τη δουλειά τους ή και τα δύο.
Σήμερα οι ρόλοι έχουν αντιστραφεί. Τον ρόλο του μαύρου προβάτου δεν τον παίζουν η Ελλάδα και οι άλλες χώρες του Νότου που τότε αποκαλούσαν υποτιμητικά PIIGS, αλλά πάλαι ποτέ ισχυρές οικονομίες της Ευρωζώνης, όπως η Γαλλία και το Βέλγιο.
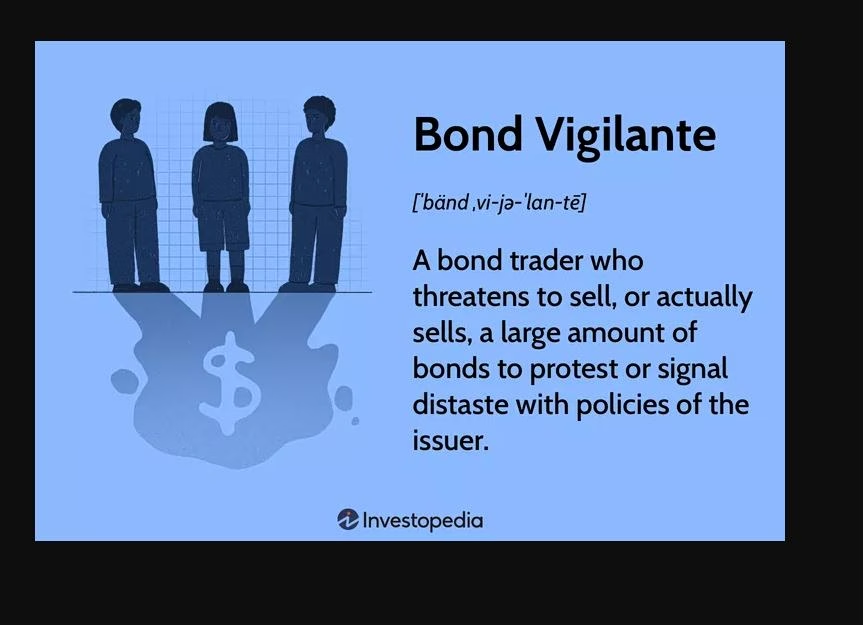
Bond Vigilante: Επενδυτής που απειλεί να πουλήσει ή πουλάει ομόλογα σε μεγάλες ποσότητες, για να αποδοκιμάσει τις πολιτικές του εκδότη των ομολόγων – πηγή: Ιnvestopedia
Το νέο χάσμα της Ευρωζώνης
Ανάλυση των Financial Times προειδοποιεί για ένα νέο χάσμα στην Ευρωζώνη. Με τον πόλεμο στο Ιράν να ανεβάζει πληθωρισμό και επιτόκια, η διαχωριστική γραμμή περνά ανάμεσα στους «ασφαλείς» δανειολήπτες, με σημείο αναφοράς τη Γερμανία, και στους αδύναμους κρίκους με προβληματικά δημοσιονομικά. Οι διαχειριστές το παρομοιάζουν με την κρίση χρέους πριν από μιάμιση δεκαετία, όταν οι επενδυτές εγκατέλειπαν την περιφέρεια για τον «πυρήνα». Αυτή τη φορά, όμως, ο χάρτης είναι διαφορετικός.
Η απόδοση του γαλλικού 10ετούς ομολόγου έχει ανέβει κατά 1,6 ποσοστιαίες μονάδες από την έναρξη του πολέμου και κάποια στιγμή ξεπέρασε το 5%, για πρώτη φορά από το 2002. (Όσο πέφτει η τιμή ενός ομολόγου, τόσο ανεβαίνει η απόδοσή του, και αντίστροφα.) Το βελγικό 10ετές ανέβηκε κατά 1,2 μονάδες, στο 4,3%. Αντίθετα, η Ιρλανδία, πρώην «ασθενής» της κρίσης, δανείζεται με αποδόσεις πολύ κοντά στις γερμανικές, ενώ η Ισπανία, χάρη στην ισχυρή ανάπτυξη που βελτίωσε τα δημόσια οικονομικά της, είδε το 10ετές της να ανεβαίνει μόλις 0,8 μονάδες από τα τέλη Φεβρουαρίου.
Γαλλία και Βέλγιο: χρέη, ελλείμματα και πολιτικά αδιέξοδα
Το γαλλικό δημόσιο χρέος πλησιάζει το 120% του ΑΕΠ και το βελγικό το 110%. Και στις δύο χώρες το έλλειμμα, δηλαδή η διαφορά ανάμεσα σε όσα ξοδεύει το κράτος και σε όσα εισπράττει, ξεπερνά το 5% του ΑΕΠ, όταν το όριο της Ευρωπαϊκής Επιτροπής είναι 3%.
Στο Παρίσι, η κυβέρνηση προσπαθεί να περάσει προϋπολογισμό με περικοπές δαπανών και αυξήσεις φόρων ύψους 43 δισ. ευρώ, χωρίς να διαθέτει πλειοψηφία στη Βουλή. Είναι έτοιμη να τον περάσει με συνταγματικές διαδικασίες, με κίνδυνο πρότασης δυσπιστίας.
Στις Βρυξέλλες, ο πρωθυπουργός Μπαρτ Ντε Βέβερ προσφέρθηκε την περασμένη εβδομάδα να παραιτηθεί λόγω του αδιεξόδου στον προϋπολογισμό, αλλά ο βασιλιάς δεν δέχθηκε την παραίτηση. Τα πέντε κόμματα του συνασπισμού διαφωνούν για περικοπές σε υγεία, συντάξεις και κοινωνικές παροχές. Το βελγικό έλλειμμα, που εκτινάχθηκε στο 9% στην πανδημία, θα αυξηθεί κατά την Κομισιόν από 5,2% φέτος σε 5,4% το 2027.
Γιατί, τότε, η Γαλλία δέχεται τις μεγαλύτερες πιέσεις; Ο Mike Riddell της Fidelity International δίνει στους FT μια πρακτική εξήγηση: το Βέλγιο είναι εξίσου προβληματικό, αλλά η Γαλλία διαθέτει μεγάλη και ρευστή αγορά παραγώγων πάνω στα ομόλογά της, όπου οι επενδυτές μπορούν εύκολα να «ποντάρουν» στην πτώση τους. Είναι, απλώς, ευκολότερος στόχος.
Ο φαύλος κύκλος
Ο Ales Koutny της Vanguard συνοψίζει τον κίνδυνο σε τρία σημεία: χαμηλή ανάπτυξη, υψηλές δαπάνες, ακριβότερη χρηματοδότηση. Κατά τον ίδιο, ο συνδυασμός αυτός οδηγεί χώρες όπως η Γαλλία και το Βέλγιο προς ελλείμματα κοντά στο 6% του ΑΕΠ.
Ο μηχανισμός είναι απλός. Κάθε χρόνο ένα μέρος του χρέους λήγει και το κράτος πρέπει να δανειστεί ξανά για να το αποπληρώσει. Αν οι αποδόσεις έχουν ανέβει, οι αυξημένοι τόκοι φουσκώνουν το έλλειμμα, το μεγαλύτερο έλλειμμα ανησυχεί περισσότερο τους επενδυτές, και αυτοί ζητούν ακόμη υψηλότερες αποδόσεις. Η Ελλάδα ξέρει καλά πού οδηγεί αυτός ο κύκλος. Κατά την April LaRusse της BNY Investments, ακόμη και μια απότομη πτώση των τιμών ενέργειας δεν λύνει το πρόβλημα. Ο πόλεμος ήταν ο καταλύτης, όχι η αιτία.
Πού βρίσκεται η Ελλάδα
Η χώρα που βρέθηκε στο επίκεντρο της προηγούμενης κρίσης δεν συγκαταλέγεται σήμερα στις βασικές ανησυχίες των επενδυτών. Στις 22 Οκτωβρίου, όταν η πίεση στα γαλλικά ομόλογα βρισκόταν σε έξαρση, το ελληνικό spread, δηλαδή η διαφορά στο κόστος δανεισμού της Ελλάδας από εκείνο της Γερμανίας, κινούνταν γύρω στις 100 μονάδες βάσης. Την ίδια ώρα, το ιταλικό βρισκόταν στις 113-117 μονάδες και το γαλλικό στις 153-157. Με άλλα λόγια, η Ελλάδα δανειζόταν φθηνότερα από τη Γαλλία, κάτι αδιανόητο πριν από μια δεκαετία. Στις 9 Νοεμβρίου η απόδοση του ελληνικού 10ετούς ήταν κοντά στο 4,15%, έναντι 3,26% του γερμανικού, με το spread να διαμορφώνεται περίπου στις 90 μονάδες βάσης.
Αυτό δεν σημαίνει ότι η Ελλάδα έχει ανοσία. Στις αρχές Οκτωβρίου, όταν η αναταραχή κορυφώθηκε, το ελληνικό spread ξεπέρασε για λίγες μέρες τις 100 μονάδες βάσης, φτάνοντας περίπου τις 110. Επιπλέον, σε ετήσια βάση το κόστος δανεισμού της χώρας παραμένει σημαντικά υψηλότερο.
Η δημοσιονομική πειθαρχία των τελευταίων ετών αναγνωρίζεται από τις αγορές. Η αξιοπιστία, όμως, δεν κατακτάται μία φορά για πάντα.
Η ΕΚΤ και το «δίχτυ ασφαλείας»
Τα βλέμματα στρέφονται και στην ΕΚΤ, που διαθέτει από το 2022 ειδικό εργαλείο, το TPI, για να αγοράζει ομόλογα χωρών που πιέζονται αδικαιολόγητα από τις αγορές. Για να το χρησιμοποιήσει, όμως, η χώρα πρέπει να τηρεί τους ευρωπαϊκούς δημοσιονομικούς κανόνες. Αν η άνοδος των αποδόσεων οφείλεται στα δικά της ελλείμματα, το δίχτυ ασφαλείας δεν ανοίγει αυτόματα.
Ο Κλάας Κνοτ, από τους επικρατέστερους για την ηγεσία της ΕΚΤ, δήλωσε στους FT ότι η κεντρική τράπεζα δεν θα διστάσει να παρέμβει αν η Ευρωζώνη βρεθεί αντιμέτωπη με νέα κρίση χρέους. Οι περισσότεροι επενδυτές, πάντως, δεν βλέπουν άμεση παρέμβαση.
Γιατί αφορά και την τσέπη μας
Το κόστος με το οποίο δανείζεται το κράτος επηρεάζει το κόστος με το οποίο δανείζονται οι τράπεζες, και αυτό με τη σειρά του περνά στα επιτόκια των στεγαστικών και των επιχειρηματικών δανείων. Και ξέρουμε πολύ καλά, γιατί το έχουμε πληρώσει ακριβά, τι συμβαίνει όταν οι τράπεζες λένε ότι ζορίζονται: την τελευταία φορά που τις «σώσαμε» οι ανακεφαλαιοποιήσεις κόστισαν πάνω από 50 δισεκ. ευρώ, και χρηματοδοτήθηκαν με αιματηρή λιτότητα και δάνεια που θα πληρώνουν ως και τα δισέγγονά μας.
