Όλο και περισσότερο δυσκολεύονται οι νέοι της Ευρώπης σήμερα να αποκτήσουν το δικό τους σπίτι, σε σύγκριση με τις προηγούμενες γενιές. Σύμφωνα με τα στοιχεία του ΟΟΣΑ, η ιδιοκτησία κατοικίας από ανθρώπους που ανήκουν στις νεώτερες γενιές βρίσκεται σε πτωτική τροχιά.
Πίσω από αυτή την τάση κρύβονται πολλοί αλληλένδετοι παράγοντες, όπως η αύξηση των επιτοκίων μετά το 2021 που έκανε πιο δύσκολη την πρόσβαση σε στεγαστικά δάνεια και οι τιμές κατοικιών που αυξήθηκαν ταχύτερα από τους μισθούς.
Η εικόνα διαφέρει σημαντικά από χώρα σε χώρα. Η Ιρλανδία καταγράφει τη μεγαλύτερη πτώση, ενώ σημαντικές μειώσεις παρατηρούνται και στην Ελλάδα, το Ηνωμένο Βασίλειο και την Ισπανία. Στη χώρα μας, τα διαθέσιμα στοιχεία δείχνουν πτώση 20 ποσοστιαίων μονάδων (από 78% σε 58%) στην ιδιοκτησία κατοικίας ανάμεσα σε τριαντάρηδες, σε σύγκριση με τα μέσα της δεκαετίας του ’90.
Αντιθέτως, χώρες όπως η Σλοβακία, η Τσεχία και η Πολωνία σημειώνουν θεαματική άνοδο, κυρίως λόγω της ιδιωτικοποίησης του στεγαστικού αποθέματος μετά την κατάρρευση του υπαρκτού σοσιαλισμού. Η Γαλλία ξεχωρίζει ως η μόνη από τις πέντε μεγάλες οικονομίες όπου το ποσοστό ιδιοκτησίας αυξήθηκε.
Η Ιρλανδία καταγράφει τη μεγαλύτερη πτώση – Σημαντικές μειώσεις σε Ελλάδα, Ηνωμένο Βασίλειο και Ισπανία
Η έκθεση του ΟΟΣΑ για την ιδιοκτησία
Όπως αναφέρει το Euronews που παρουσιάζει τα στοιχεία του ΟΟΣΑ, η Ευρώπη αντιμετωπίζει σοβαρή στεγαστική κρίση και οι νέοι νιώθουν πίεση καθώς το όνειρό τους να αποκτήσουν τη δική τους κατοικία απομακρύνεται διαρκώς.
Σύμφωνα με την έκθεση του Οργανισμού για τις τάσεις και το χάσμα του πλούτου των νοικοκυριών («Mapping trends and gaps in household wealth across OECD countries»), οι νεώτερες γενιές στην Ευρώπη δυσκολεύονται όλο και περισσότερο να φτάσουν στα ίδια επίπεδα ιδιοκτησίας κατοικίας που είχαν οι προηγούμενες γενιές στην αντίστοιχη ηλικία.
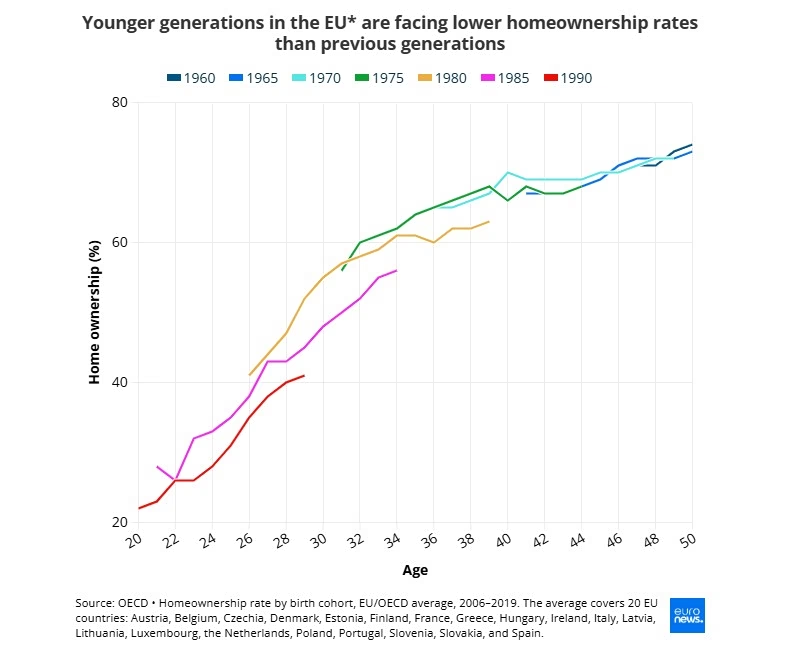
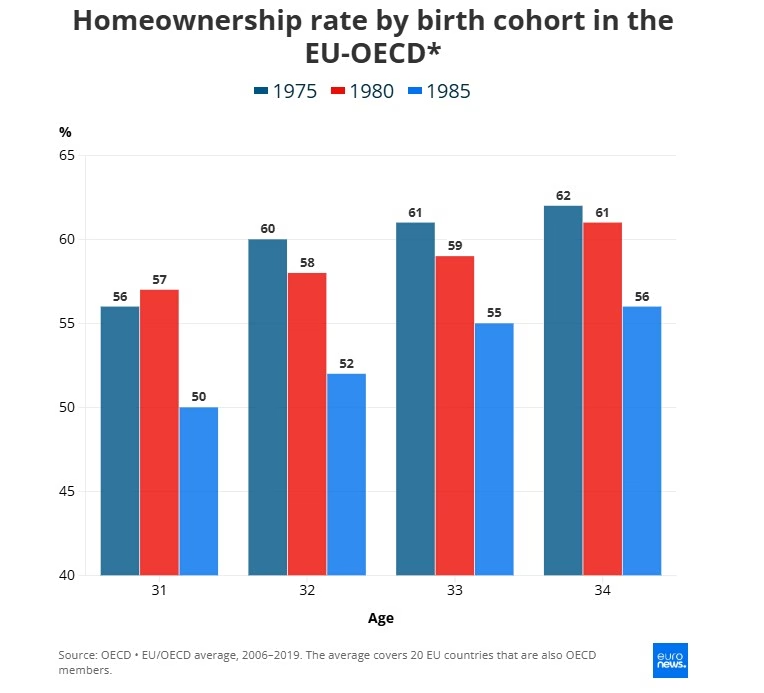
Τα στοιχεία αναφέρονται στον μέσο όρο σε 20 χώρες της ΕΕ. Για παράδειγμα, το 60% όσων γεννήθηκαν γύρω στο 1975 ήταν ιδιοκτήτες κατοικίας έως την ηλικία των 32 ετών. Το ποσοστό αυτό μειώθηκε στο 58% για τη γενιά του 1980 και στο 52% για τη γενιά του 1985 – πτώση 8 ποσοστιαίων μονάδων μεταξύ 1975 και 1985.
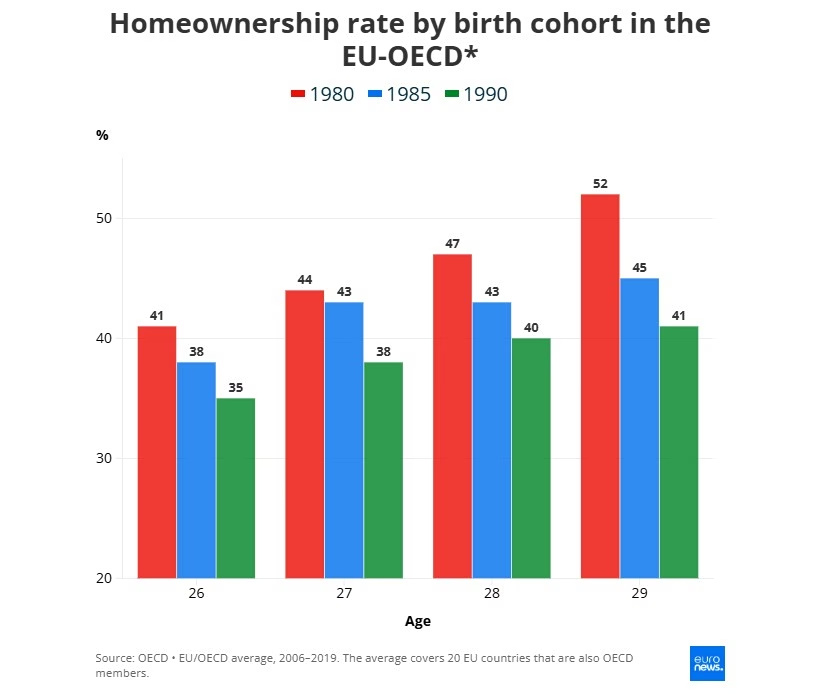
Μέχρι την ηλικία των 36 ετών, το 65% της γενιάς του 1970 και αυτής του 1975 είχαν στην κατοχή τους κατοικία, αλλά το ποσοστό αυτό μειώθηκε στο 60% για τη γενιά του 1980. Ομοίως, μέχρι την ηλικία των 29 ετών, το ποσοστό ιδιοκτησίας κατοικίας ήταν 52% μεταξύ των εκπροσώπων της γενιάς του 1980, προτού μειωθεί σταδιακά στο 45% και στο 41% μεταξύ των γενεών του 1985 και του 1990, αντιστοίχως.
Η διαφορά είναι επίσης εμφανής σε νεώτερες ηλικίες μεταξύ των πιο πρόσφατων γενεών. Για παράδειγμα, μέχρι την ηλικία των 23 ετών, το 32% της γενιάς του 1985 ήταν ιδιοκτήτες κατοικίας, σε σύγκριση με το 26% μεταξύ όσων γεννήθηκαν το 1990. Στις παλαιότερες γενιές, τα ποσοστά ιδιοκτησίας κατοικίας ήταν πολύ πιο κοντά. Μέχρι την ηλικία των 44 ετών, το 68% της γενιάς του 1965 ήταν ιδιοκτήτες κατοικίας, σε σύγκριση με το 69% της γενιάς του 1970 και το 68% της γενιάς του 1975.
Το 70% όσων γεννήθηκαν το 1960 ήταν ιδιοκτήτες κατοικίας μέχρι την ηλικία των 46 ετών. Το ποσοστό αυτό ήταν 71% για τη γενιά του 1965 και 70% για τη γενιά του 1970.
Όπως αναφέρουν αναλυτές του ΟΟΣΑ, οι παράγοντες για τη μείωση που καταγράφεται είναι πολλοί. Το κόστος δανεισμού αυξήθηκε από την άνοδο των επιτοκίων από το 2021, ενώ οι τιμές των σπιτιών ανέβηκαν ταχύτερα από τα εισοδήματα σε πολλές χώρες του ΟΟΣΑ. Οι ίδιοι εξηγούν ότι η σχετικά αργή αύξηση των μισθών έχει περιορίσει περαιτέρω την οικονομική προσιτότητα, καθιστώντας πιο δύσκολο για τους πρώτους αγοραστές να συγκεντρώσουν το αρχικό κεφάλαιο και να πληρούν τις προϋποθέσεις για τη λήψη στεγαστικών δανείων.
Παράλληλα, επισημαίνουν ότι η αύξηση των εγγραφών στην τριτοβάθμια εκπαίδευση ενδέχεται να έχει καθυστερήσει την είσοδο των νέων στην αγορά εργασίας και τη μετάβαση σε μια ανεξάρτητη ζωή.
Τα στοιχεία σε εθνικό επίπεδο
Πιο πρόσφατα στοιχεία σε εθνικό επίπεδο δείχνουν ότι η τάση αυτή συνεχίζεται στις περισσότερες ευρωπαϊκές χώρες. «Οι νεώτερες γενιές έχουν λιγότερες πιθανότητες να αποκτήσουν ιδιόκτητη κατοικία σε σύγκριση με τρεις δεκαετίες πριν», σημειώνει ο ΟΟΣΑ.
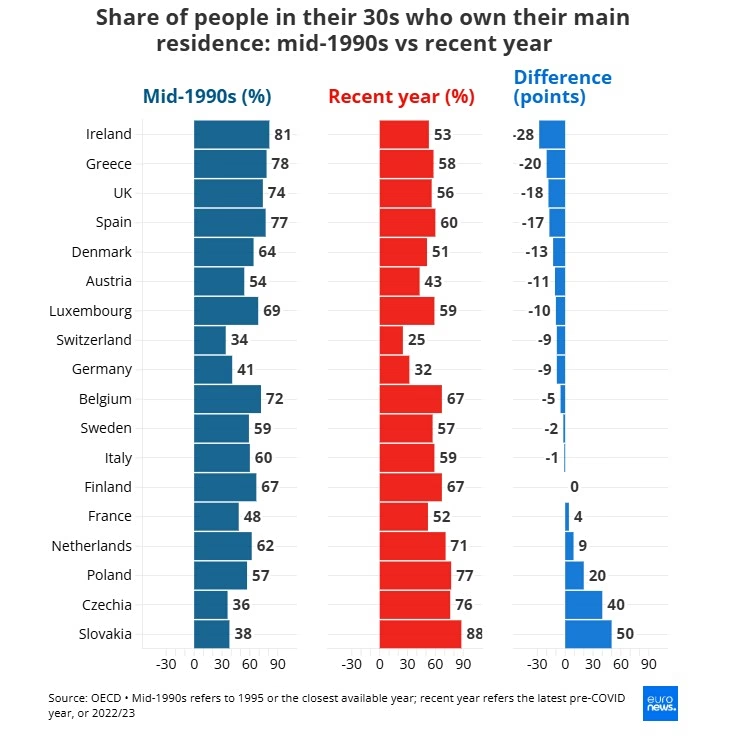
Σύμφωνα με την έκθεση του διεθνούς οργανισμού για τις προοπτικές απασχόλησης το 2025, το ποσοστό των τριαντάρηδων που κατέχουν την κύρια κατοικία τους μειώθηκε σε περίπου τα δύο τρίτα των χωρών, κατά τη σύγκριση της περιόδου στα μέσα της δεκαετίας του 1990 με το πιο πρόσφατο έτος για το οποίο υπάρχουν διαθέσιμα στοιχεία.
Ως «μέσα της δεκαετίας του 1990» νοείται το 1995 ή το πλησιέστερο διαθέσιμο έτος, ενώ ως «πιο πρόσφατο έτος» νοείται το τελευταίο έτος πριν από την πανδημία του COVID-19 ή το 2022/23.
Στην Ιρλανδία, η οποία κατέγραψε τη μεγαλύτερη μείωση στο ποσοστό ιδιοκτησίας κατοικίας μεταξύ των τριαντάρηδων κατά τη διάρκεια αυτής της περιόδου, στα μέσα της δεκαετίας του 1990 το 81% ήταν ιδιοκτήτες κατοικίας, ενώ το ποσοστό αυτό μειώθηκε στο 53% τα τελευταία χρόνια. Στις χώρες με τις μεγαλύτερες μειώσεις στην ιδιοκτησία κατοικίας συγκαταλέγονται και δύο μεγάλες ευρωπαϊκές οικονομίες – Ηνωμένο Βασίλειο από 74% σε 56% και Ισπανία από 77% σε 60%.
Αναφερόμενος στην περίπτωση της Βρετανίας, ο αναπληρωτής διευθυντής του Ινστιτούτου Δημοσιονομικών Μελετών (IFS), Τζόναθαν Κριμπ, σημείωσε ότι «το σημαντικότερο εμπόδιο είναι το πόσο υψηλές είναι οι τιμές των κατοικιών σε σύγκριση με τα εισοδήματα των γενεών που έχουν φτάσει στην ενηλικίωση από τις αρχές της δεκαετίας του 2000. Δεν πρόκειται απλώς για το πόσο δύσκολο είναι να συγκεντρωθεί η προκαταβολή, αλλά για το γεγονός ότι, ακόμα και με επαρκή προκαταβολή, οι άνθρωποι δεν μπορούν να δανειστούν αρκετά για να αγοράσουν κατοικία στην περιοχή όπου ζουν (ή σε γειτονική)».
Ο Αντόνιο Μόντενες, από το Αυτόνομο Πανεπιστήμιο της Βαρκελώνης, επισήμανε από την πλευρά του την κατάρρευση της πιστωτικής επέκτασης μετά τη χρηματοπιστωτική κρίση του 2008, τη μειωμένη εργασιακή σταθερότητα, τα αυστηρότερα κριτήρια χορήγησης στεγαστικών δανείων και τη μείωση της οικοδομικής δραστηριότητας στην Ισπανία.
Διψήφιες μειώσεις κατέγραψαν η Δανία (13 ποσοστιαίες μονάδες), η Αυστρία (11 ποσοστιαίες μονάδες) και το Λουξεμβούργο (10 ποσοστιαίες μονάδες), ενώ η Γερμανία και η Ελβετία (και οι δύο με 9 ποσοστιαίες μονάδες) βρέθηκαν κοντά σε αυτό το επίπεδο.
Οι χώρες που είδαν αυξήσεις
Τρεις ευρωπαϊκές χώρες κατέγραψαν ισχυρές αυξήσεις στην ιδιοκτησία κύριας κατοικίας από τριαντάρηδες: Στη Σλοβακία το ποσοστό αυξήθηκε από 38% σε 88%, ενώ στην Τσεχία από 36% σε 76%. Η Πολωνία κατέγραψε αύξηση 20 ποσοστιαίων μονάδων, από 57% σε 77%. Ακολούθησε η Ολλανδία με άνοδο εννέα ποσοστιαίων μονάδων.
Ο Γιαν Βίμποστιοκ, ανώτερος ερευνητής στη Σλοβακική Ακαδημία Επιστημών, εξήγησε ότι η αγορά ήταν εξαιρετικά συγκεντρωτική κατά τη σοσιαλιστική εποχή πριν από το 1989 και το κράτος ήταν ο σχεδόν αποκλειστικός ιδιοκτήτης του συνόλου του οικιστικού αποθέματος. Όπως και σε άλλες χώρες που έχουν υποστεί μετασοσιαλιστική μετάβαση, οι κάτοικοι αγόρασαν διαμερίσματα έναντι συμβολικού αντιτίμου, γεγονός που οδήγησε στην ιδιωτικοποίηση σχεδόν ολόκληρου του οικιστικού αποθέματος.
Από την πλευρά του ο Κόντι Χόχστενμπαχ από το Πανεπιστήμιο του Άμστερνταμ αμφισβήτησε τα στοιχεία του ΟΟΣΑ. Αναφερόμενος στην Έρευνα Στέγασης (WoON), σημείωσε ότι τα ποσοστά ιδιοκτησίας κατοικιών μεταξύ των νέων ενηλίκων στην Ολλανδία έχουν μειωθεί μετά την παγκόσμια χρηματοπιστωτική κρίση. Για παράδειγμα, το ποσοστό ιδιοκτησίας κατοικιών μεταξύ ατόμων ηλικίας 25-34 ετών μειώθηκε από 50% το 2002 σε 44% το 2024.
Πρόσθεσε, ωστόσο, ότι οι δεκαετίες του 1990 και του 2000 αποτέλεσαν μια περίοδο ταχείας αύξησης της ιδιοκτησίας κατοικιών στην Ολλανδία σε όλες τις ηλικιακές ομάδες, χάρη σε πολιτικές που ενθάρρυναν και επιδοτούσαν την ιδιοκτησία κατοικιών, καθώς και στην ανάπτυξη των αγορών ενυπόθηκων δανείων.
Μεταξύ των πέντε μεγαλύτερων οικονομιών, η Γαλλία ήταν η μόνη χώρα όπου το ποσοστό ιδιοκτησίας κατοικιών αυξήθηκε κατά μόλις 4 μονάδες.
