Το όνειρο της απόκτησης ιδιόκτητης στέγης μετατρέπεται σε έναν άπιαστο στόχο για τη μεγάλη πλειοψηφία των ελληνικών νοικοκυριών, καθώς η στεγαστική κρίση στη χώρα μας λαμβάνει πλέον εκρηκτικές διαστάσεις.
Ενώ οι αμοιβές των εργαζομένων παραμένουν καθηλωμένες ή σημειώνουν πολύ μικρές αυξήσεις, οι τιμές των ακινήτων ακολουθούν μια ανεξέλεγκτη ανοδική πορεία, διευρύνοντας διαρκώς το χάσμα μεταξύ αγοραστικής δύναμης και κόστους διαβίωσης.
Τα τελευταία επίσημα στοιχεία της Eurostat έρχονται να επιβεβαιώσουν με τον πιο ανάγλυφο τρόπο αυτή τη σκληρή πραγματικότητα, κατατάσσοντας την Ελλάδα μεταξύ των αρνητικών πρωταγωνιστών σε ολόκληρη την Ευρώπη.
Το 2025, ο δείκτης τιμών κατοικιών προς εισόδημα στην ΕΕ ήταν κατά 6,8 % υψηλότερος από ό,τι το 2015, πράγμα που σημαίνει ότι οι τιμές των κατοικιών αυξήθηκαν σε σχέση με το εισόδημα των νοικοκυριών κατά τη διάρκεια της δεκαετίας.
Πίσω από αυτή την αύξηση σε επίπεδο ΕΕ, οι εθνικές εξελίξεις παρουσίασαν σημαντικές διαφορές, με τον δείκτη να αυξάνεται σε 17 χώρες της ΕΕ και να μειώνεται στις υπόλοιπες 10.
Στοιχεία σοκ για την Ελλάδα
Σύμφωνα με τα στοιχεία για τη δεκαετία 2015–2025, η ψαλίδα μεταξύ των τιμών των σπιτιών και των εισοδημάτων στην Ελλάδα άνοιξε πάνω από 20%.
Αυτό, όπως φαίνεται και από τον παρακάτω πίνακα, φέρνει τη χώρα μας στην 6η θέση σε ολόκληρη την Ευρωπαϊκή Ένωση, επιβεβαιώνοντας ότι η πρόσβαση σε προσιτή κατοικία αποτελεί πλέον ένα από τα μεγαλύτερα κοινωνικοοικονομικά προβλήματα της εποχής μας.
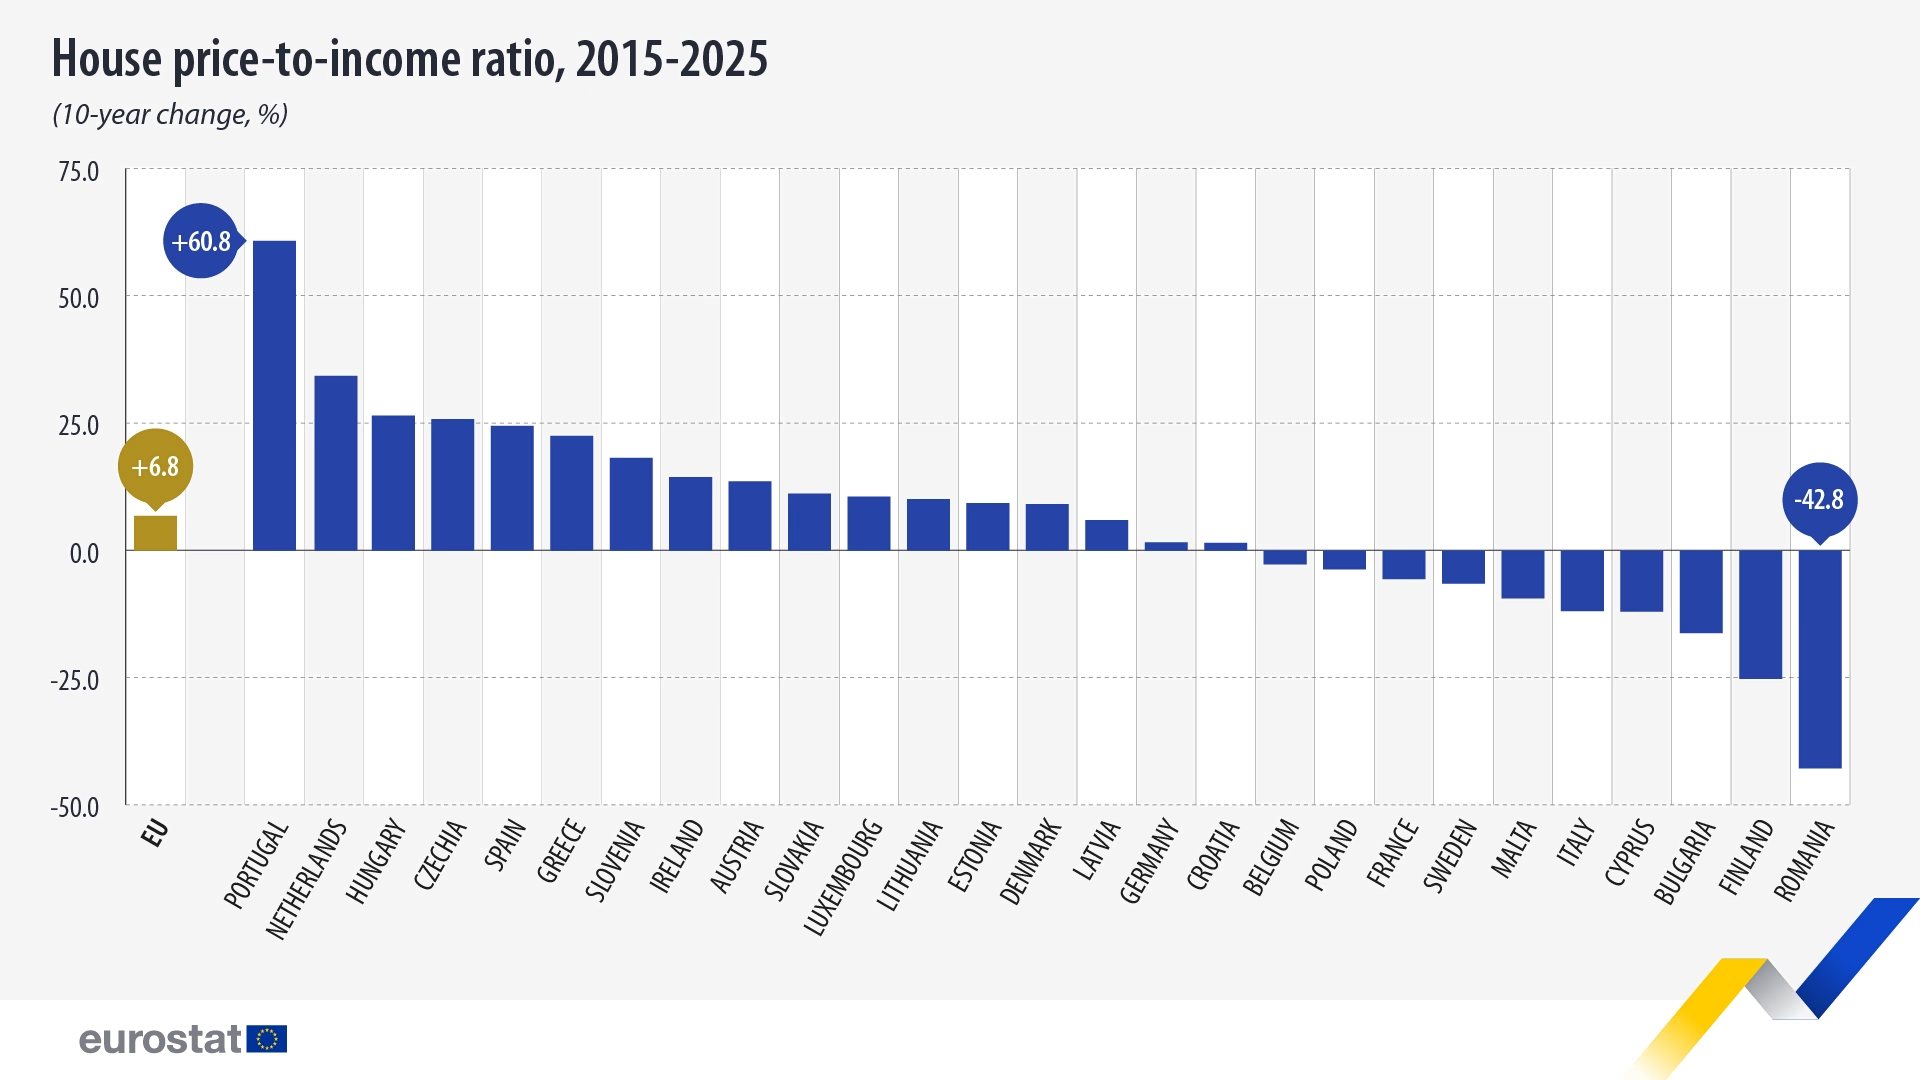
Η επιβάρυνση για τα ελληνικά νοικοκυριά είναι σχεδόν τετραπλάσια από τον ευρωπαϊκό μέσο όρο (+6,8%).
Η Πορτογαλία οδηγεί την κούρσα της ακρίβειας
Ο δείκτης τιμών κατοικιών προς εισόδημα συγκρίνει τις μεταβολές στις τιμές των κατοικιών με τις μεταβολές στο κατά κεφαλήν εισόδημα των νοικοκυριών, σε σχέση με ένα έτος αναφοράς. Αυξάνεται όταν οι τιμές των κατοικιών αυξάνονται ταχύτερα (ή μειώνονται πιο αργά) από το εισόδημα, μειώνεται όταν αυξάνονται πιο αργά και παραμένει αμετάβλητος όταν και τα δύο μεταβάλλονται με τον ίδιο ρυθμό.
Μεταξύ 2015 και 2025, η Πορτογαλία κατέγραψε τη μεγαλύτερη αύξηση στον δείκτη τιμών κατοικιών προς εισόδημα (+60,8%), ακολουθούμενη από τις Κάτω Χώρες (+34,3%), την Ουγγαρία (+26,5%), την Τσεχία (+25,8%) και την Ισπανία (+24,5%).
Στο αντίθετο άκρο, η Ρουμανία κατέγραψε τη μεγαλύτερη μείωση (-42,8%), ακολουθούμενη από τη Φινλανδία (-25,2%) και τη Βουλγαρία (-16,2%).
Τα στοιχεία αυτά συγκρίνουν τις μεταβολές των τιμών σε σχέση με τις μεταβολές του εισοδήματος με την πάροδο του χρόνου· ως εκ τούτου, δεν κατατάσσουν τις χώρες με βάση το πόσο ακριβά είναι τα ακίνητα σε σχέση με τα επίπεδα εισοδήματος σε απόλυτους όρους
Τι μας δείχνει ο δείκτης τιμών των κατοικιών προς το εισόδημα
Ένας άλλος τρόπος για να κατανοήσουμε την οικονομική προσιτότητα της στέγασης είναι ο τυποποιημένος δείκτης σχέσης τιμών κατοικιών προς το εισόδημα.
Δείχνει αν ο λόγος του δείκτη τιμών κατοικιών προς το εισόδημα των νοικοκυριών βρίσκεται πάνω ή κάτω από τον μακροπρόθεσμο μέσο όρο του από το 2000.
Αν παρατηρήσουμε προσεκτικά το γράφημα, μπορούμε να εξάγουμε μερικές επιπλέον ενδιαφέρουσες λεπτομέρειες.
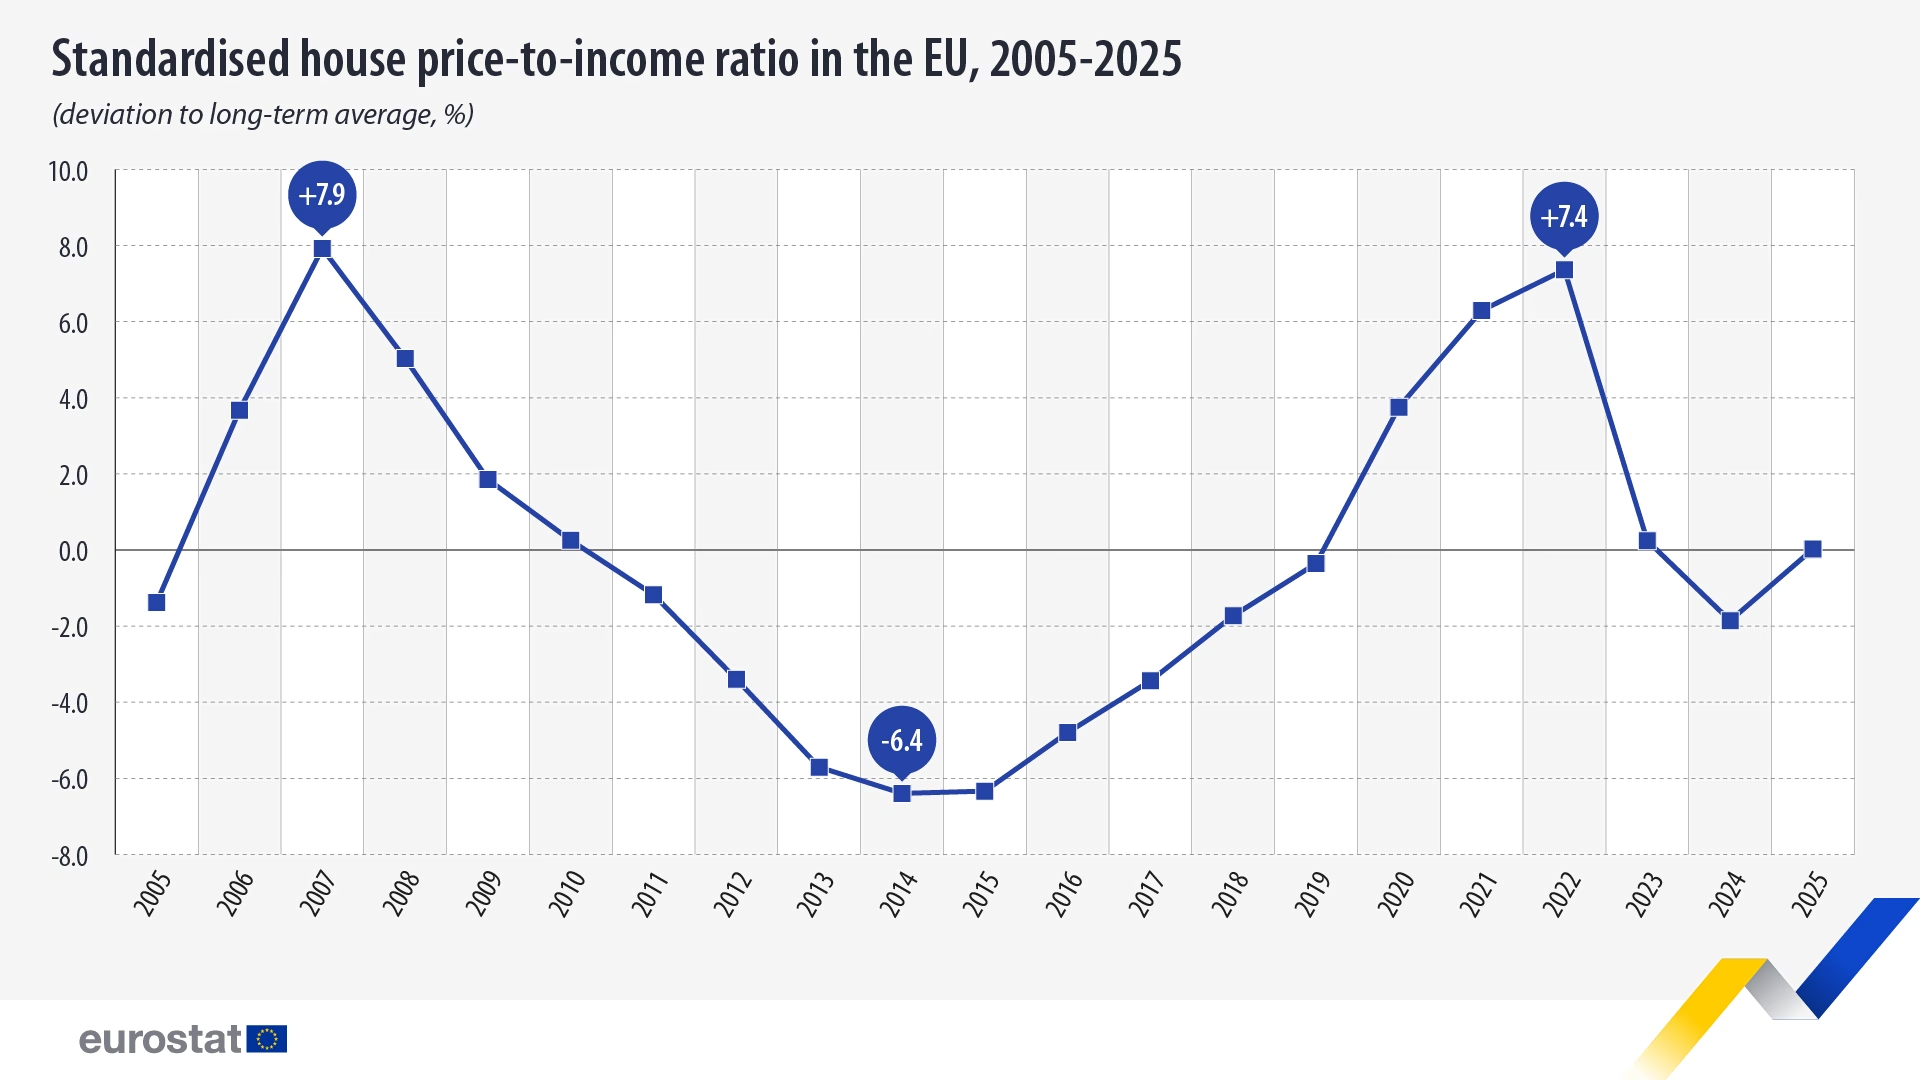
Τα στοιχεία δείχνουν 2 σαφείς κορυφές: το 2007, πριν από την παγκόσμια χρηματοπιστωτική κρίση, και το 2022. Κατά τα έτη αυτά, ο δείκτης τιμών κατοικιών προς εισόδημα βρισκόταν 7,9% και 7,4% πάνω από τον μακροπρόθεσμο μέσο όρο του, αντίστοιχα.
Μεταξύ αυτών των κορυφών, ο δείκτης μειώθηκε το 2014 στο 6,4% κάτω από τον μακροπρόθεσμο μέσο όρο του, προτού αρχίσει να αυξάνεται και πάλι. Μετά το 2022, σημείωσε πτώση το 2023 και το 2024, για να ανακάμψει ελαφρώς πάνω από τον μακροπρόθεσμο μέσο όρο του το 2025 (+0,03%).
Ο τυποποιημένος δείκτης τιμών κατοικιών προς εισόδημα συμβάλλει στον εντοπισμό της συσσώρευσης πιθανών ανισορροπιών στην αγορά κατοικιών με την πάροδο του χρόνου και, ως εκ τούτου, χρησιμοποιείται ως βοηθητικός δείκτης στον πίνακα αποτελεσμάτων της Διαδικασίας Μακροοικονομικών Ανισορροπιών (MIP).
Ο δείκτης τιμής κατοικίας προς εισόδημα και η τυποποιημένη μορφή του περιγράφουν μία διάσταση της οικονομικής προσιτότητας της στέγασης.
Άλλες συμπληρωματικές διαστάσεις περιλαμβάνουν τον αριθμό των ετών εισοδήματος που απαιτούνται για την αγορά μιας κατοικίας και το κόστος χρηματοδότησης της αγοράς μέσω στεγαστικού δανείου. Τα τρέχοντα έξοδα στέγασης καλύπτονται από άλλους δείκτες της Eurostat, όπως το μερίδιο των εξόδων στέγασης στο διαθέσιμο εισόδημα των νοικοκυριών.
Απαραίτητη η λήψη μέτρων
Όπως περίτρανα έχει φανεί τα τελευταία χρόνια, η στεγαστική κρίση πλήττει την Ελλάδα αλλά και ολόκληρη την Ευρώπη.
Αν δεν ληφθούν άμεσα μέτρα για τον εξισορροπισμό της αγοράς, το χάσμα αυτό θα συνεχίσει να διευρύνεται, απειλώντας τη συνοχή της κοινωνίας και το μέλλον της νέας γενιάς.
Επίσης είναι παραπάνω από σίγουρο ότι στο πολύ άμεσο μέλλον, θα υπάρξει νέο κύμα μαζικών διαδηλώσεων στις χώρες της Ευρώπης, με κοινή συνισταμένη τη στεγαστική κρίση και το δυσβάσταχτο κόστος ζωής.
